Dans les épisodes précédents…
La tache était au plafond.
Nous avions commencé par lever les yeux, puis nous avions appris à nous méfier de ce premier réflexe. Dans la première partie de cette série, l’eau traversait l’architecture cachée de l’immeuble. Elle suivait une canalisation, longeait une gaine, se glissait sous une étanchéité ou attendait que la pluie rencontre une façade sous le bon angle. Lorsqu’elle devenait visible, son voyage était déjà presque terminé.
Nous avions donc laissé le plafond tranquille. Il ne désignait personne. Il montrait seulement l’endroit où l’immeuble n’avait plus réussi à retenir l’eau.
Restait à trouver l’origine.
Cette fois, nous allons plus loin. Car identifier une fuite ne clôt pas le dossier. Cela ouvre une autre architecture, moins visible encore : celle des contrats, des déclarations, des responsabilités et des décisions collectives. L’eau cesse d’être seulement une matière. Elle devient une procédure.
Quand la tache devient un dossier
Un dégât des eaux contient plusieurs histoires que l’on confond trop souvent.
Il y a d’abord la recherche : comprendre par où l’eau passe. Vient ensuite la réparation de la cause, celle qui arrête réellement le sinistre. La remise en état des peintures, des plafonds ou des revêtements appartient à un autre temps, celui des dommages consécutifs et de leur indemnisation.
Ces opérations peuvent mobiliser des entreprises différentes. Elles ne sont pas toujours commandées par la même personne et ne relèvent pas nécessairement du même assureur.
Cette séparation paraît théorique jusqu’au jour où une canalisation fuit derrière un doublage. L’entreprise ouvre la cloison pour localiser le défaut. Le plombier remplace le raccord. Quelques semaines plus tard, après séchage, un peintre reprend le mur. Trois factures peuvent alors exister, mais elles ne racontent pas la même chose.
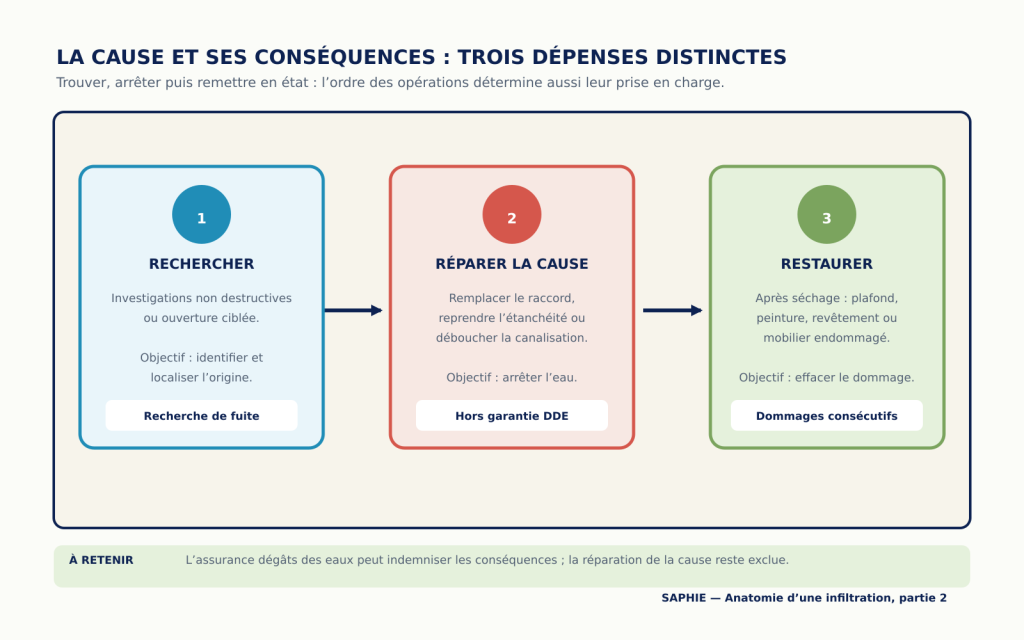
Le principe doit être écrit sans détour : l’assurance dégâts des eaux peut prendre en charge les conséquences du sinistre, mais jamais la réparation de sa cause. Elle peut indemniser le plafond taché. Elle ne paie pas, au titre de cette garantie, la canalisation percée qui devait être remplacée. La Fédération France Assureurs le rappelle dans sa présentation du règlement d’un dégât des eaux : la garantie n’a pas pour objet de financer l’entretien ou le remplacement du bien à l’origine du dommage.
La convention IRSI suit la même frontière. Elle intègre la recherche de fuite et la remise en état des biens endommagés par les investigations, mais exclut la réparation de la cause elle-même.
Réparer la peinture sans arrêter la fuite ne sert à rien. Attendre l’indemnisation avant de stopper une fuite active n’a pas davantage de sens. L’ordre des gestes compte autant que leur financement.
Chercher sans casser, casser seulement lorsqu’il le faut
La recherche de fuite commence souvent sans marteau.
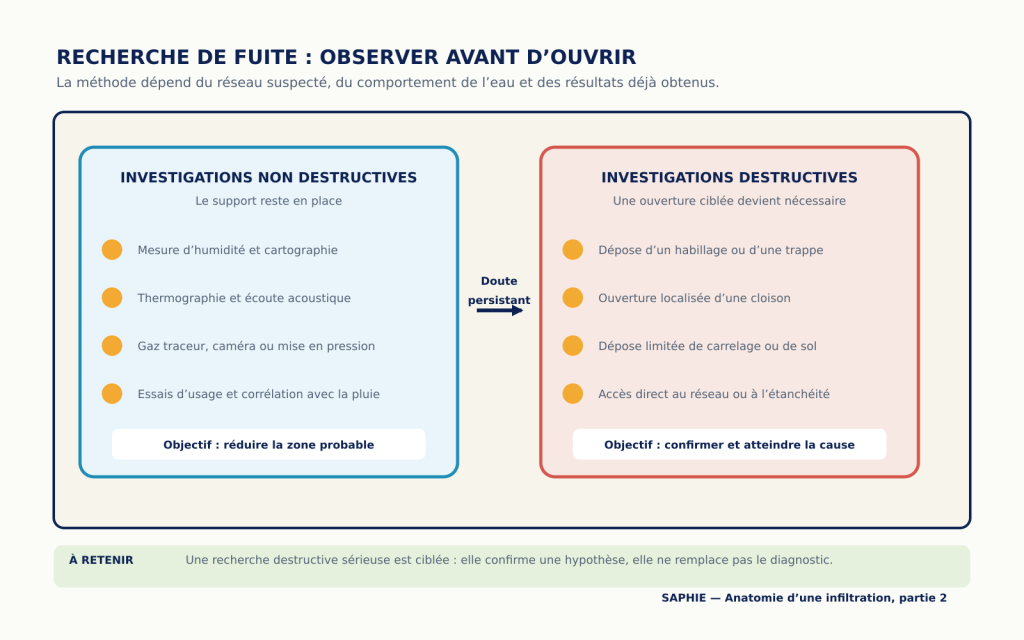
Le professionnel observe les traces, interroge les usages et contrôle les réseaux accessibles. Il peut mesurer l’humidité, suivre une canalisation par thermographie, écouter une fuite sous pression, injecter un gaz traceur ou introduire une caméra dans une évacuation. Aucun outil n’est magique. Chacun vérifie une hypothèse précise.
Une caméra thermique ne voit pas l’eau ; elle révèle des différences de température susceptibles d’orienter la recherche. Un humidimètre confirme une zone humide sans toujours expliquer son origine. L’écoute acoustique sera pertinente sur une conduite sous pression, beaucoup moins sur une entrée d’eau liée à la pluie. La technique ne remplace pas le raisonnement. Elle l’oblige à devenir plus précis.
Quand faut-il ouvrir ?
La recherche devient destructive lorsque l’on doit déposer un habillage, ouvrir une cloison, retirer quelques carreaux ou accéder à une canalisation incorporée dans le sol. Le mot inquiète, mais il ne signifie pas que l’on casse au hasard. Une investigation destructive sérieuse intervient lorsque les éléments recueillis ont réduit la zone probable et que l’ouverture devient le seul moyen de confirmer puis d’atteindre la cause.
Depuis l’évolution de la convention IRSI en 2020, la recherche de fuite est définie comme l’ensemble des investigations, destructives ou non, nécessaires pour identifier et localiser la cause ou l’origine du dégât des eaux, préserver les biens et éviter son aggravation. La présentation publiée par ODEALIM sur cette évolution précise que la remise en état des biens endommagés par les investigations entre dans cette définition, contrairement à la réparation de la cause.
Cette nuance change beaucoup de dossiers. L’ouverture d’une cloison nécessaire pour trouver la fuite peut relever de la recherche. Le remplacement du raccord découvert derrière cette cloison reste la réparation de la cause.
IRSI : une convention ne dit pas qui a tort
La convention IRSI est souvent invoquée comme si elle constituait une loi particulière de l’eau. Elle n’en est pas une.
Il s’agit d’un accord entre assureurs destiné à organiser plus rapidement la gestion des dégâts des eaux et des incendies dans les immeubles. Elle désigne un assureur gestionnaire, répartit certaines prises en charge et prévoit des règles de recours. Ce mécanisme simplifie le traitement du sinistre. Pour autant, la convention ne modifie ni le règlement de copropriété, ni la propriété des canalisations, ni les règles légales de responsabilité.
Autrement dit, l’assureur qui règle n’est pas nécessairement celui de la personne juridiquement responsable. La convention choisit d’abord un circuit d’indemnisation. Le droit, lui, continue d’exister derrière ce circuit.
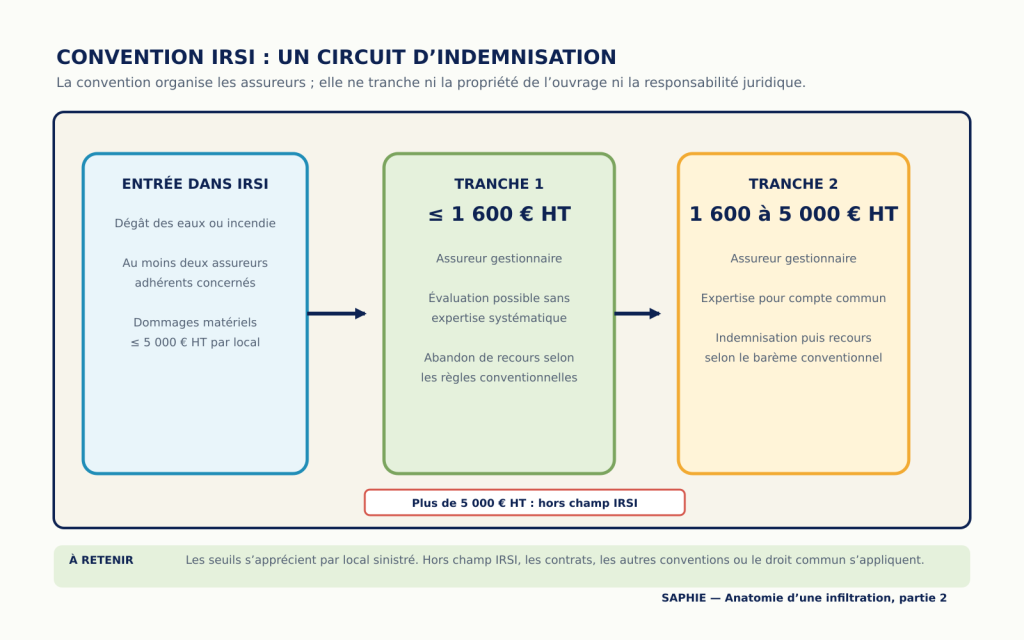
Dans son champ principal, IRSI concerne les sinistres dégâts des eaux ou incendie impliquant au moins deux assureurs adhérents et dont les dommages matériels n’excèdent pas 5 000 euros hors taxes par local. La première tranche va jusqu’à 1 600 euros hors taxes. La seconde se situe au-dessus de ce montant et jusqu’au plafond de 5 000 euros hors taxes ; elle implique notamment une expertise pour compte commun.
Au-delà, ou lorsque ses conditions ne sont pas réunies, le dossier revient vers d’autres conventions ou vers le droit commun. L’Institut national de la consommation présente le mécanisme, ses seuils et ses limites. ODEALIM en propose également une lecture orientée vers la pratique des copropriétés.
Qui organise la recherche de fuite ?
La convention prévoit aussi qui organise la recherche dans le local concerné. En principe, l’assureur de l’occupant intervient dans le logement de son assuré. Lorsque la recherche doit être destructive, que le logement est vacant ou que certaines situations particulières se présentent, l’assureur du propriétaire non occupant peut prendre le relais. L’assureur de l’immeuble organise la recherche dans les parties communes et intervient subsidiairement dans certains cas.
Ces règles sont utiles, mais elles supposent que le dossier soit correctement décrit dès le départ. Une mauvaise localisation, un statut d’occupation incomplet ou l’oubli d’un assureur peut envoyer la recherche vers le mauvais interlocuteur et faire perdre plusieurs semaines.
Un lésé n’est pas nécessairement un responsable
Le vocabulaire de l’assurance donne parfois l’impression que chacun doit recevoir immédiatement une étiquette : lésé, responsable, assureur gestionnaire.
La réalité est moins docile.
Le lésé est celui dont le local ou les biens subissent les dommages. L’origine désigne l’équipement ou l’ouvrage d’où vient l’eau. La responsabilité répond à une autre question : qui doit juridiquement répondre du dommage ? Ces places peuvent appartenir à des personnes différentes.
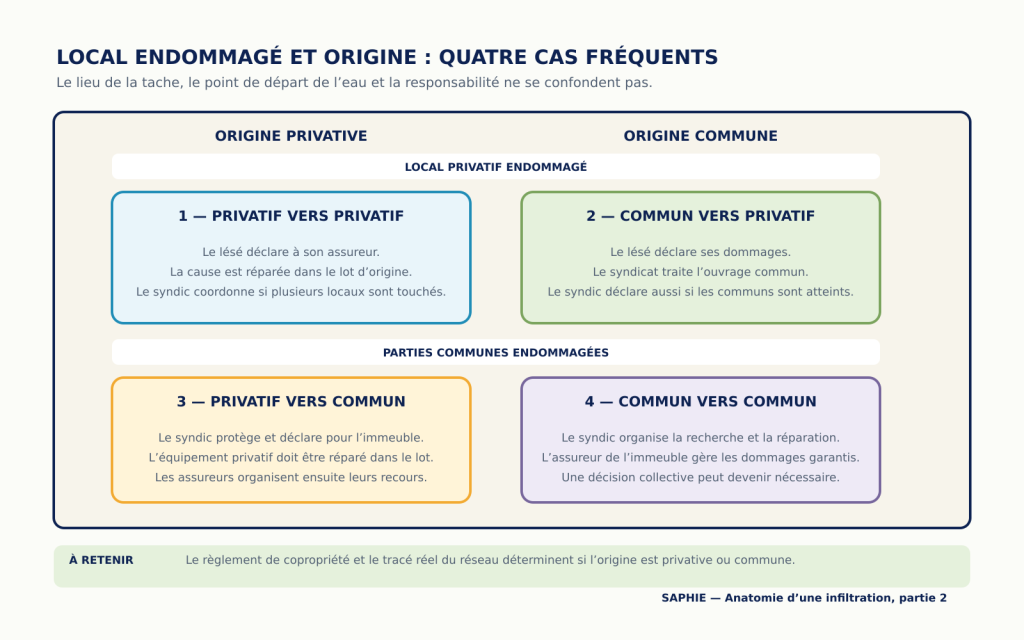
Quatre configurations fréquentes en copropriété
Le logement inférieur est endommagé et la fuite vient d’une canalisation privative située au-dessus. Le copropriétaire ou l’occupant du logement inférieur déclare ses dommages à son assureur. La cause doit être réparée dans le lot d’origine. Mais la seule localisation de la fuite ne suffit pas toujours à déterminer une faute : il faut encore connaître la nature de la canalisation, les obligations d’entretien, l’occupation du logement et les garanties mobilisables.
Le logement est endommagé par une colonne commune. Le copropriétaire reste le lésé pour les dommages subis chez lui, tandis que le syndicat des copropriétaires doit traiter la cause située dans les parties communes. L’article 14 de la loi du 10 juillet 1965 prévoit que le syndicat est responsable des dommages ayant leur origine dans les parties communes, sans préjudice de ses éventuels recours.
Les parties communes sont touchées par une fuite née dans un lot. Le syndic déclare les dommages à l’assureur de l’immeuble et organise les mesures nécessaires pour protéger le bâtiment. La réparation de l’équipement privatif reste cependant à traiter dans le lot concerné.
Plusieurs locaux sont atteints et l’origine demeure incertaine. Chaque lésé doit déclarer ses propres dommages. La recherche doit être coordonnée pour éviter que plusieurs entreprises reproduisent les mêmes essais sans partager leurs constatations. Le rôle du syndic devient alors essentiel : organiser les accès, réunir les rapports et empêcher que le dossier ne se fragmente en autant de versions qu’il existe de plafonds tachés.
La qualification privative ou commune ne se devine pas. Elle se lit d’abord dans le règlement de copropriété, puis dans la configuration réelle du réseau. Une canalisation traversant un appartement peut être commune. Une installation située derrière une cloison peut rester privative. La position ne suffit pas ; la fonction de l’équipement et les clauses du règlement comptent.
Déclarer vite, sans déclarer n’importe quoi
Le Code des assurances, à son article L. 113-2, prévoit que le délai contractuel de déclaration ne peut être inférieur à cinq jours ouvrés. Attendre le rapport parfait avant d’informer son assureur est donc rarement une bonne stratégie.
La déclaration peut commencer avec ce qui est connu : la date de découverte, les locaux touchés, les premières mesures prises et l’état des investigations. Elle sera complétée ensuite. Il faut joindre des photographies datées, conserver les factures d’intervention et transmettre le rapport de recherche dès qu’il existe.
Le constat amiable facilite les échanges lorsqu’il peut être rempli sans inventer une origine encore inconnue. Une case cochée trop vite ne transforme pas une hypothèse en preuve. Là encore, la prudence n’est pas de la lenteur. C’est une façon d’éviter que le dossier ne parte dans une mauvaise direction.
SAPHIE travaille en partenariat avec ODEALIM, spécialiste de l’assurance immobilière, pour enrichir la lecture des contrats et fluidifier les échanges assurantiels lorsque les dossiers le nécessitent. Ce partenariat ne délègue ni notre analyse ni notre mission de syndic. Il ajoute une expertise spécialisée à la gestion du sinistre, sans placer la copropriété sous la dépendance du courtier.
Le syndic reste le représentant du syndicat des copropriétaires. Le courtier éclaire le contrat et accompagne la relation d’assurance. L’assureur applique les garanties. Confondre ces rôles ne les rend pas plus efficaces.
L’urgence ne se mesure pas au nombre de gouttes
Une fuite active près d’un tableau électrique n’attend pas la prochaine assemblée générale. Une humidité ancienne, stabilisée et sans risque immédiat ne justifie pas nécessairement que l’on engage en quelques heures une réfection complète.
L’urgence se mesure au danger et à l’aggravation possible. Il faut interrompre l’eau lorsque cela est possible, sécuriser les installations électriques exposées, protéger les personnes et empêcher la propagation vers d’autres niveaux ou équipements. Ces mesures conservatoires ne règlent pas toujours la cause, mais elles empêchent le sinistre de prendre de l’avance.
Ce que le syndic peut décider en urgence
L’article 18 de la loi du 10 juillet 1965 charge le syndic d’administrer, de conserver et d’entretenir l’immeuble. En cas d’urgence, il lui permet de faire exécuter de sa propre initiative les travaux nécessaires à sa sauvegarde.
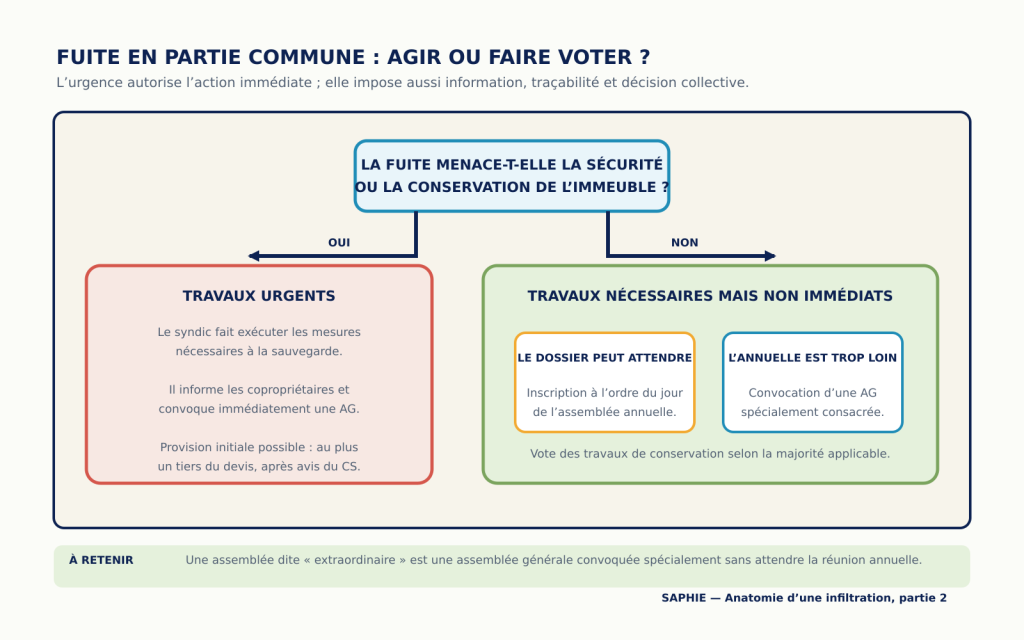
Ce pouvoir n’est pas un blanc-seing. Depuis sa rédaction en vigueur au 25 décembre 2025, l’article 37 du décret du 17 mars 1967 prévoit que le syndic informe les copropriétaires et convoque immédiatement une assemblée générale lorsqu’il fait réaliser de tels travaux. Après avoir pris l’avis du conseil syndical, il peut demander une provision ne dépassant pas le tiers du montant du devis estimatif pour l’ouverture du chantier et son premier approvisionnement. Les provisions suivantes supposent une décision de l’assemblée.
Quand l’assemblée générale devient nécessaire
Lorsque la réparation est nécessaire mais qu’elle ne relève pas de l’urgence immédiate, l’assemblée générale doit décider. Les travaux nécessaires à la conservation de l’immeuble, au clos, au couvert ou aux réseaux relèvent notamment de la majorité prévue par l’article 24 de la loi du 10 juillet 1965.
Si l’assemblée annuelle est trop éloignée, le syndic peut convoquer une assemblée spécialement consacrée au dossier, souvent appelée assemblée générale extraordinaire. Ce nom est d’usage ; juridiquement, il s’agit toujours d’une assemblée générale.
L’accès à un lot privatif peut aussi devenir nécessaire. L’article 9 de la loi du 10 juillet 1965 prévoit une notification au moins huit jours avant les travaux supposant un accès aux parties privatives, sauf impératif de sécurité ou de conservation des biens. L’urgence raccourcit donc le temps. Elle ne supprime pas la nécessité d’informer, de constater et de garder une trace des décisions prises.
Nous avions déjà abordé cette frontière dans « Gérer une copropriété, ou l’art de composer avec l’humain » : le syndic dispose d’un mandat réel, mais il ne possède pas les pleins pouvoirs. Il peut sauvegarder l’immeuble. Il ne peut pas transformer toute impatience en urgence juridique ni engager librement une rénovation durable sans décision collective.
Réparer la cause, puis laisser le bâtiment sécher
Une fois la fuite stoppée, le temps du bâtiment ne rejoint pas immédiatement celui du dossier.
Le mur paraît sec avant de l’être. Le plafond peut conserver une humidité profonde alors que sa surface a repris une couleur presque normale. Refermer trop vite une gaine ou repeindre sur un support encore chargé d’eau emprisonne le désordre sous une apparence neuve.
Il faut donc contrôler le séchage, ventiler et attendre lorsque les matériaux l’exigent. La remise en état ne devrait commencer qu’après stabilisation et, lorsque l’assureur l’a demandé, après expertise ou accord sur les dommages. France Assureurs recommande de réparer rapidement la fuite, de conserver les justificatifs et d’attendre avant de refaire les peintures ou les revêtements.
Lorsque l’infiltration est liée à des travaux encore couverts par une garantie de construction, un autre régime peut entrer en scène. Nous avons consacré un article à l’assurance dommages-ouvrage en copropriété, qui permet, pour certains désordres graves relevant de son champ, un préfinancement sans attendre que les responsabilités des constructeurs soient définitivement tranchées.
Mais quelle que soit la garantie mobilisée, la logique reste la même : arrêter l’eau, prouver l’origine, préserver les droits de chacun et réparer dans le bon ordre.
L’eau finit toujours par demander une décision
Au début, il n’y avait qu’une tache.
Puis il a fallu ouvrir une porte, appeler une entreprise, lire un règlement de copropriété et retrouver un contrat d’assurance. Il a fallu distinguer l’occupant du propriétaire, le local endommagé de l’ouvrage à l’origine, l’urgence réelle de l’impatience compréhensible. Parfois, il a fallu convoquer toute une copropriété parce qu’un raccord de quelques centimètres avait cédé dans l’épaisseur d’un mur.
C’est cela, la gestion d’un dégât des eaux : empêcher qu’un phénomène technique devienne un conflit humain, puis empêcher que le conflit ne retarde la réparation.
L’assurance peut prendre en charge ce que l’eau a abîmé. Elle ne remplacera jamais la canalisation qui a cédé. La convention peut organiser les assureurs. Elle ne réparera pas l’immeuble. L’assemblée peut voter les travaux. Elle ne fera pas sécher le plafond plus vite.
Entre ces limites, le syndic doit maintenir un fil.
Suivre l’eau ne suffisait plus. Il fallait désormais suivre le dossier, sans oublier que, derrière chaque déclaration et chaque facture, le bâtiment continuait simplement à attendre qu’on le répare.